En un vuelco sin precedentes para el mapa energético regional, la Argentina se encamina a convertirse en proveedora clave de gas para Bolivia a partir de 2031.
Tras casi dos décadas en las que el país andino abasteció al mercado nacional, el drástico declive en la producción de sus yacimientos maduros invertirá de forma definitiva el flujo comercial entre ambas naciones.
El colapso de los campos bolivianos y la explosión de Vaca Muerta
Bolivia atravesó un marcado deterioro extractivo tras alcanzar su pico en 2014 con 59,6 millones de metros cúbicos diarios (MMm³/d). Se estima que para 2026 su nivel caerá a 26,6 MMm³/d, lo que representa un derrumbe del 53% en diez años. En contraste, la producción argentina en la Cuenca Neuquina trepó un 56% impulsada por el desarrollo no convencional de Vaca Muerta.
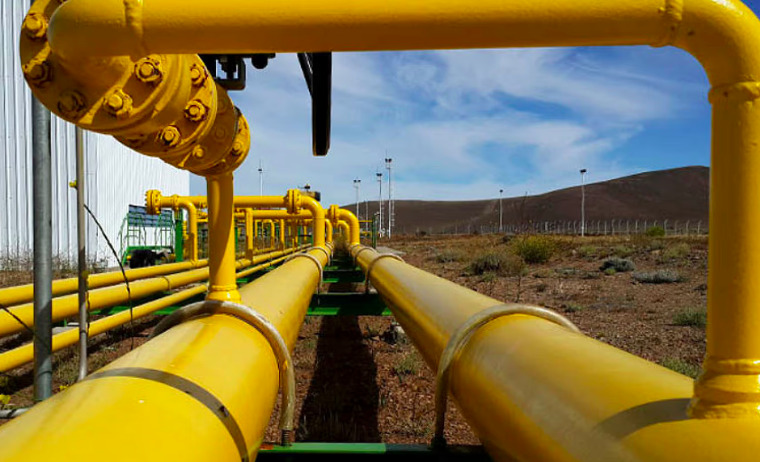
Las proyecciones indican que para 2031 la oferta boliviana rondará apenas los 15,3 MMm³/d frente a una demanda interna de 14 MMm³/d. Para 2032, el consumo doméstico superará la producción local, consolidando la necesidad de importar combustible. En este escenario, Argentina aparece como el abastecedor más competitivo gracias a obras estratégicas como la Reversión del Gasoducto Norte y la futura ampliación del Gasoducto Manuel Belgrano.
Desafíos de infraestructura y capacidad de almacenamiento
Si bien la factibilidad técnica del transporte quedó demostrada en abril de 2025 al utilizar los ductos bolivianos para enviar gas argentino hacia Brasil, el informe advierte que el mayor obstáculo continúa siendo la fuerte estacionalidad. Como Argentina registra elevados picos de consumo durante la época invernal, sostener un suministro firme y constante hacia el país vecino requerirá incrementar la capacidad de almacenamiento y asegurar contratos que no dependan únicamente de excedentes interrumpibles.