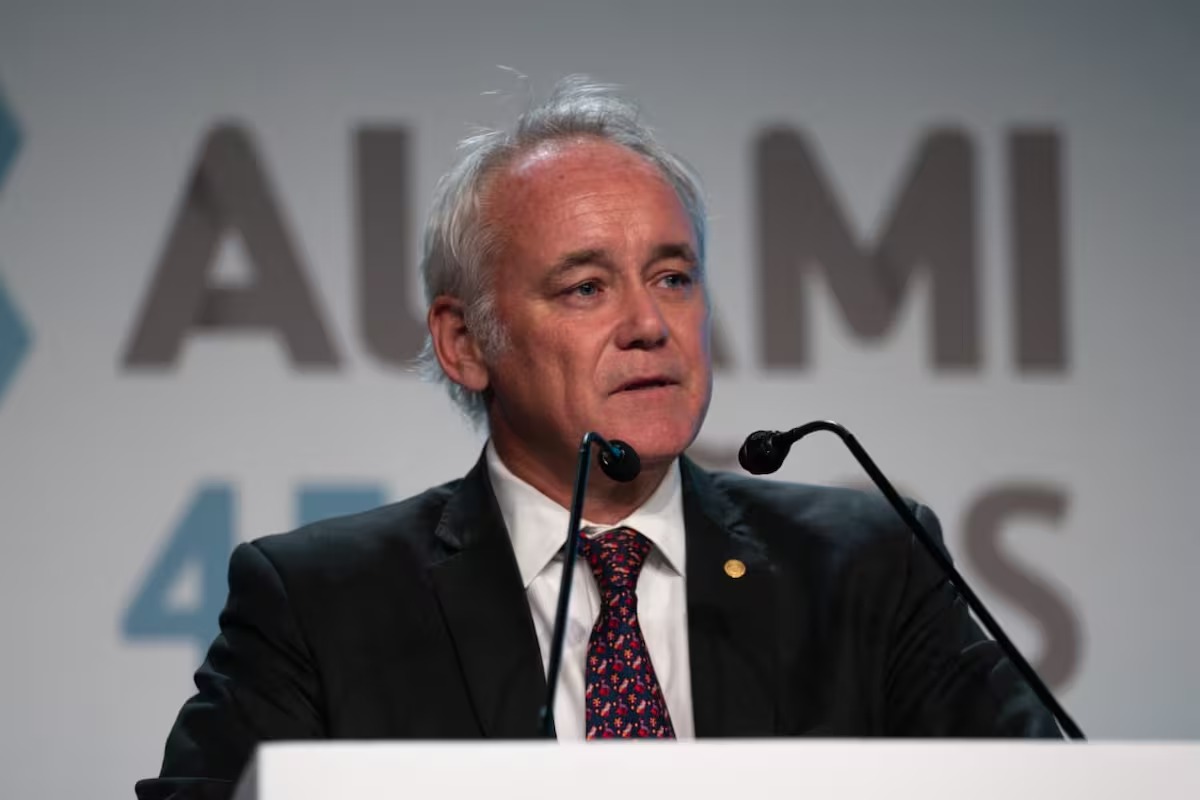
En la apertura de la Semana Mundial del Inversor, Vladimir Werning destacó el impacto de la flexibilización cambiaria y descartó riesgos por la mora crediticia. Advirtió que la presión impositiva representa casi el 30% del costo del financiamiento.
BUENOS AIRES – Durante la apertura de la Semana Mundial del Inversor celebrada en la Bolsa de Comercio de Buenos Aires, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, presentó un balance sobre el comportamiento del sistema financiero local y ratificó la consolidación del esquema económico vigente.
Acompañado por autoridades de la Comisión Nacional de Valores (CNV), el funcionario de la entidad monetaria remarcó que la salida gradual de las restricciones cambiarias permitió transformar las divisas de los particulares en financiamiento interno para la producción y el consumo.
«Superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico, ya sea en cuentas bancarias, ALyCs o fondos comunes de inversión», explicó Werning con gráficos ante el auditorio.
Inocencia fiscal, equilibrio y rechazo al «riesgo moral»
Durante su disertación, el vicepresidente del BCRA valoró herramientas normativas como la moratoria y la ley de Inocencia Fiscal para fortalecer el depósito de capitales en plaza local. En esa línea, instó a erradicar el desahorro público y sostener el equilibrio de la cuenta corriente sin depender de flujos especulativos de corto plazo.
Al abordar el nivel de morosidad bancaria, Werning recordó que los picos de incumplimiento se registraron tras el ciclo electoral de 2025, cuando la mora en los hogares alcanzó el 13% y el promedio en el crédito privado trepó al 7,5%. Sin embargo, sostuvo que la situación “dejó de ser un lastre” gracias al incremento de los programas de refinanciación aplicados por las entidades financieras, permitiendo que actualmente el 83% de personas y empresas se mantengan con sus compromisos al día.
Respecto a eventuales intervenciones estatales para asistir a deudores, la conducción del BCRA descartó implementar rescates o subsidios directos:
«No vimos ningún beneficio superior a los costos que traían. Esas medidas solo generan riesgo moral y propensión a no pagar», enfatizó el vicepresidente de la autoridad monetaria.
Asimismo, instó a ponderar la ampliación de las capacidades de financiamiento registradas en los últimos meses:
«Hay mucho foco puesto sobre el 13% de mora en las familias, o el 7,5% promedio general entre familias y empresas. Pero el gran avance que hay que mirar es la cantidad de personas y de firmas que hoy tienen acceso al crédito bancario, una flexibilidad financiera que antes no tenían», expresó.
Freno impositivo sobre las tasas y el financiamiento pyme
En el tramo final de su exposición, la autoridad del Banco Central analizó los factores que encarecen el crédito productivo. Detalló que la sumatoria de impuestos nacionales, provinciales y municipales —como IVA, Ingresos Brutos, impuesto a los Sellos y tasas locales— llega a representar casi un 30% del Costo Financiero Total (CFT) en diversas líneas crediticias.
Werning concluyó que resulta indispensable una labor coordinada entre las distintas jurisdicciones para reducir la presión tributaria sobre las operaciones financieras, objetivo necesario para abaratarlas y permitir que el sistema bancario tradicionales resulte competitivo frente a las alternativas del mercado de capitales.