En la mesa de debate de Ronda de Economistas (+Perfil), Jorge Lapeña, Luis Bolomo y Santiago Llull analizaron el impacto de los incentivos impositivos, la renta provincial y la participación de las empresas públicas en los grandes proyectos productivos.
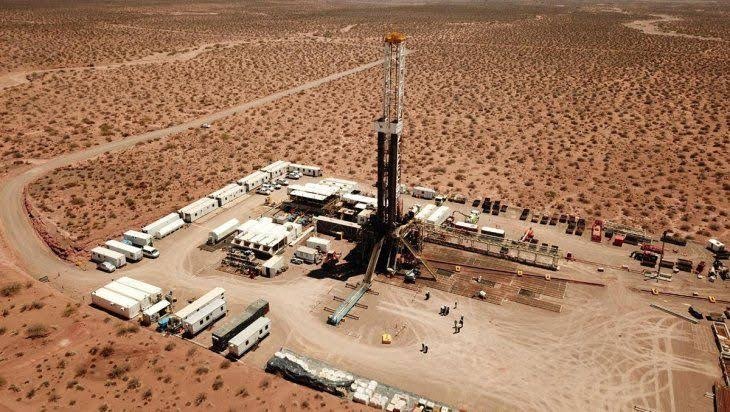
El debate sobre el esquema tributario y la distribución de la renta generada por los recursos naturales volvió al centro de la agenda económica. En una nueva edición de Ronda de Economistas (RDEco) por la señal +Perfil, especialistas del sector energético y empresarial analizaron en detalle cuánto perciben las provincias y la Nación por la explotación de hidrocarburos y minería, y de qué manera el Régimen de Incentivo a las Grandes Inversiones (RIGI) modifica la recaudación pública.
La discusión contrapuso las alícuotas vigentes en las distintas actividades y el alcance real de las exenciones impositivas diseñadas para atraer capitales intensivos.
La brecha entre el petróleo y la minería
El disparador del intercambio se centró en la disparidad entre las regalías que tributa la extracción de hidrocarburos frente a la minería de litio, cobre y minerales críticos.
Al abrir la mesa, el empresario Santiago Llull cuestionó la competitividad y el retorno fiscal de la actividad minera en comparación con los estándares globales:
“¿3% de regalía está bien y se cobra eso en el mundo?”, preguntó Santiago Llull durante la emisión de RDEco.
Ante el planteo, el especialista del sector energético Luis Bolomo marcó la diferencia estructural entre ambos sectores extractivos:
“Petróleo es 12%”, precisó Luis Bolomo al referirse a la alícuota base que abonan las operadoras hidrocarburíferas a los estados provinciales.
El valor del recurso originario y el rol de las empresas provinciales
Por su parte, el experto en energía Jorge Lapeña fundamentó el marco jurídico y económico del cobro de regalías, recordando que la Constitución otorga el dominio originario de los yacimientos a los estados subnacionales:
“Las regalías están retribuyendo algo, que es que la provincia pierde el recurso originario, es la dueña del recurso originario. Esa retribución, esa regalía, retribuye el haber cedido”, sostuvo Jorge Lapeña.
Asimismo, Lapeña advirtió que la evaluación sobre el ingreso estatal no debe acotarse únicamente al porcentaje nominal de la regalía, ya que las provincias han desarrollado herramientas corporativas para capturar valor adicional.
“Todas las provincias productoras de minerales y de hidrocarburos crearon en sus provincias una empresa provincial de hidrocarburos y minería”, afirmó Lapeña, añadiendo que cada firma estatal “participa en un porcentaje sin poner capital, y cobra una regalía adicional”.
El RIGI y la estructura tributaria
Al analizar el impacto del RIGI, Lapeña remarcó que el nuevo marco regulatorio modifica la recaudación provincial y nacional a través de exenciones y bajas de alícuotas en tributos como Ingresos Brutos o el Impuesto a las Ganancias.
Respecto al esquema impositivo bajo el régimen de incentivos, el especialista aclaró:
“En el caso del RIGI, todo eso es justamente de lo que están exentas las empresas”, señaló Lapeña, aunque matizó sobre el tributo a los ingresos netos: “solo en la baja del 35 al 25, no está exenta”.
Finalmente, Llull vinculó la atracción de inversiones con la estabilidad Macroeconómica y los hábitos de ahorro en el país, concluyendo que “todo ingreso depende del egreso” y que la confianza económica en el uso de divisas “es un tema cultural”.