Finanzas y mercado: para Gómez Minujín (JPMorgan), los bonos argentinos están «muy baratos» pero Wall Street teme por la voluntad de pago futura.
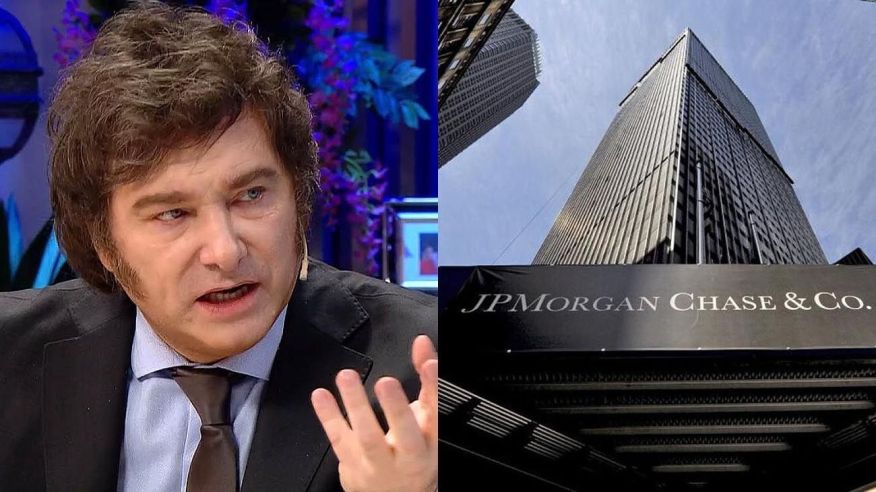
Durante una exposición organizada por el multi-family office Lantia Capital, el CEO de JPMorgan para el Cono Sur, Facundo Gómez Minujín, analizó la coyuntura financiera local y sostuvo que los títulos públicos argentinos cotizan a precios «muy baratos» en relación con su sustentabilidad macroeconómica.
El ejecutivo financiero argumentó que un riesgo país de 700 puntos básicos resulta excesivo al compararlo con los valores de la región —como Brasil, que opera entre los 200 y 250 puntos—, atribuyendo el castigo del mercado no a una falta de capacidad financiera (ability to pay), sino al temor histórico sobre la voluntad de pago de las futuras administraciones (willingness to pay).
Gómez Minujín reveló además las impresiones recopiladas en sus recientes reuniones con grandes fondos institucionales en Londres, donde remarcó la cautela de actores como BlackRock o Fidelity frente a la volatilidad política proyectada para 2027.
«En la Argentina muchas veces el país tenía capacidad de pago, pero no la voluntad política de sus gobernantes, lo que nos llevó a nueve defaults. Si el próximo gobierno defaultea, será únicamente por falta de voluntad de pago. Los bonos están baratos, pero hoy atraen principalmente a los hedge funds», analizó Facundo Gómez Minujín.
Inversiones en Vaca Muerta, mercado de capitales y el camino al grado de inversión
El representante de la entidad bancaria internacional desglosó los desafíos estructurales de la economía nacional y las oportunidades del sector privado:
-
Proyección hacia el Investment Grade: Gómez Minujín ratificó que si la Argentina mantiene el rumbo de reformas y consolidación fiscal durante un mandato adicional, podría recuperar el grado de inversión en un plazo de cinco años, marcando un cambio estructural sin precedentes.
-
Financiamiento de infraestructura energética: Destacó el rol de JPMorgan en el financiamiento del oleoducto VMOS de 430 km (Allen-Atlántico), las obras en el gasoducto San Matías y la asesoría técnica en la planta de GNL impulsada por YPF, Eni y XRG, catalogándola como «la inversión de project finance más grande de Latinoamérica por US$ 30.000 millones».
-
Comportamiento corporativo vs. crédito soberano: Remarcó que, a diferencia de la tónica internacional, las corporaciones argentinas pagan tasas significativamente más bajas que el Estado por su histórico cumplimiento en momentos de restricción cambiaria, logrando concretar entre 20 y 25 emisiones exitosas en Nueva York durante el año.
-
Reconstrucción del mercado local de capitales: Atribuyó la escasez de liquidez a largo plazo a la estatización del sistema de AFJP en 2008. Coincidiendo con el economista Ricardo Arriazu, sugirió utilizar activamente el FGS de la ANSES para canalizar créditos hipotecarios y productivos a mayor plazo a través del sistema bancario.
Las definiciones del referente de Wall Street reafirman que la consolidación del crédito soberano dependerá de la capacidad institucional de dar continuidad a la estabilidad macroeconómica en los próximos ejercicios.
Cholila Online