El titular de Suizo Argentina rechazó las acusaciones y exigió anular el expediente.
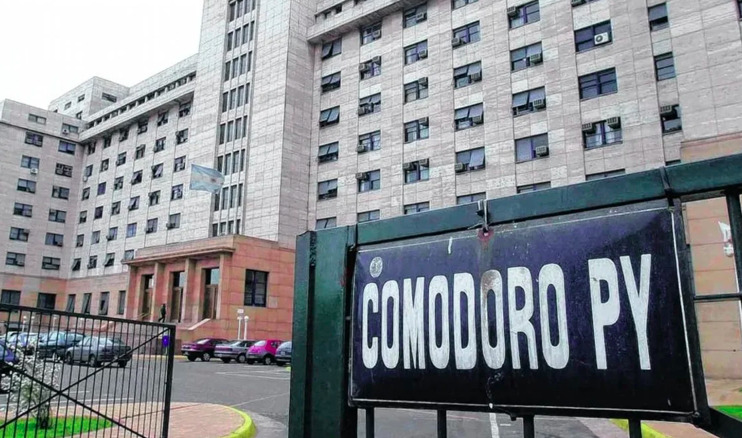
En el marco de las indagatorias que se llevan a cabo en los tribunales de Comodoro Py por presuntas irregularidades en la Agencia Nacional de Discapacidad (ANDIS), el presidente de la firma Suizo Argentina S.A., Jonathan Kovalivker, negó de manera categórica haber integrado o dirigido una asociación ilícita, rechazando a su vez cualquier participación en maniobras defraudatorias contra la Administración Pública.
Descargo judicial y rechazo categórico a las imputaciones fiscales
Mediante un escrito presentado para ser incorporado a la causa, la defensa del empresario sostuvo que la imputación fiscal pretende atribuirle responsabilidad penal únicamente por el cargo que ocupa en la compañía, incurriendo en una vulneración al principio de culpabilidad y al derecho penal de acto al no describir ningún tipo de conducta personal, orden, firma o reunión directa vinculada a los hechos investigados.
El análisis exhaustivo realizado por los investigadores sobre teléfonos celulares, cuadernos de notas, registros de ingresos a barrios privados y documentación contable secuestrada no arrojó comunicaciones, menciones ni instrucciones emitidas por el directivo.Asimismo, en la presentación judicial se aclaró que los ingresos registrados en su domicilio particular respondían a vínculos sociales o profesionales con otros empresarios del mismo sector, descartando cualquier tipo de maniobra ilícita.
Argumentos de la defensa, facturación comercial y pedido de nulidad
Para dimensionar el peso de las operaciones comerciales de la firma, la defensa remarcó que Suizo Argentina S.A. cuenta con más de un siglo de trayectoria en el país, brinda empleo a cerca de 2.000 trabajadores y dispone de centros de distribución a escala federal.
En ese contexto, se detalló que la facturación vinculada a la ANDIS representó una porción marginal sobre las ventas totales de la empresa, alcanzando un 2,14% en 2023, un 4,22% en 2024 y un 3,14% entre los meses de enero y octubre de 2025.
Frente a esta situación, la representación legal del empresario solicitó la nulidad del dictamen fiscal y de la resolución dictada el 21 de agosto de 2025, la cual había habilitado la realización de allanamientos, requisas de dispositivos electrónicos y el levantamiento de los secretos bancario y fiscal.
La defensa argumentó que dichas medidas tuvieron origen en grabaciones de carácter clandestino e ilícito que presentan indicios de manipulación o edición. Finalmente, se requirió que se deje sin efecto la inhibición general de bienes por considerar que la medida cautelar carece de una fundamentación específica.