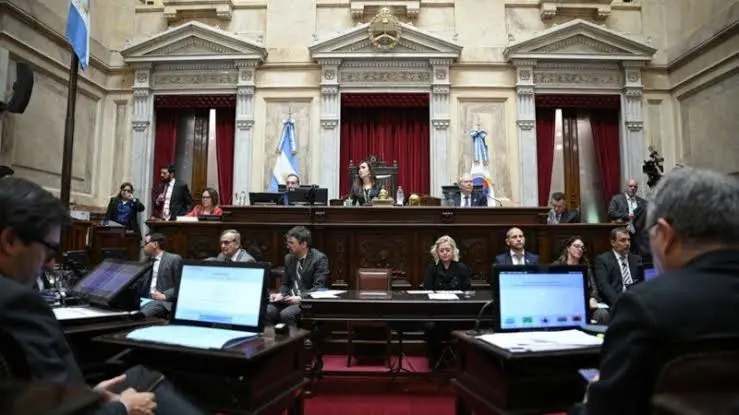
El Senado aprobó «Inocencia Fiscal II»: cuáles son los puntos clave de la nueva ley.
La Cámara alta dio sanción definitiva a la iniciativa del Gobierno con 44 votos a favor y 23 en contra. La normativa elimina los topes de ingresos y patrimonio para el esquema simplificado, modifica los parámetros de control de la ARCA e introduce incentivos para la formalización de ahorros.
Aprobación parlamentaria y objetivos de la ley
El Senado convirtió en ley este jueves el proyecto de Inocencia Fiscal II, una de las apuestas económicas de la administración de Javier Milei orientada a facilitar la incorporación al sistema formal de ahorros no declarados, conocidos habitualmente como “dólares del colchón”.
La iniciativa obtuvo el respaldo transversal de distintos bloques, cosechando 44 votos a favor y 23 en contra, registrando el rechazo exclusivo del Interbloque Popular liderado por José Mayans.
Los puntos clave del nuevo régimen
La normativa introduce modificaciones sustanciales en el Impuesto a las Ganancias y en las facultades de fiscalización:
-
Eliminación de topes: Se suprimen por completo los límites previos para acceder al Régimen Simplificado de Ganancias, que hasta ahora fijaban techos de $1.000 millones en ingresos y de $10.000 millones en patrimonio.
-
Redefinición de «discrepancia significativa»: La ley modifica los parámetros bajo los cuales la Agencia de Recaudación y Control Aduanero (ARCA) puede impugnar una declaración simplificada. A partir de ahora, se considerará discrepancia significativa a una diferencia que genere un aumento del impuesto o reducción de quebrantos de al menos el 15%, siempre que supere el monto de $5 millones.
-
Inversión de la carga de la prueba: En caso de detectarse inconsistencias mayores, el contribuyente dispondrá de un plazo de 15 días corridos para aceptar la liquidación, y se estipula que la carga de la prueba recaerá exclusivamente sobre el organismo fiscalizador (ARCA).
-
Exclusión para funcionarios públicos: Si bien los funcionarios podrán utilizar el sistema simplificado para sus declaraciones juradas de Ganancias, la ley determina expresamente que no gozarán de presunción de exactitud, liberación de fiscalizaciones ni de ningún beneficio o inmunidad tributaria.
-
Reducción de sanciones: Se establece un mecanismo de armonización con el Régimen Penal Tributario que contempla una reducción automática del 25% en multas formales aplicables a MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro.