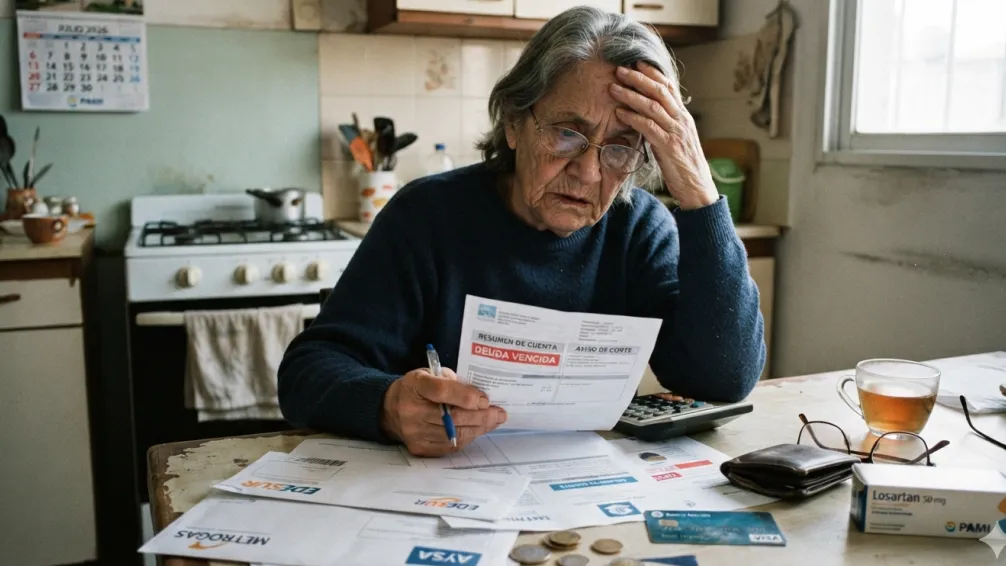
Más de 4 millones de jubilados endeudados en Argentina: la morosidad creció un 157% y más de 600.000 presentan atrasos.
Un relevamiento de Provincia Microcréditos revela un fuerte incremento del endeudamiento entre los adultos mayores de todo el país. El informe advierte que casi el 45% de este sector mantiene deudas activas y detalla el impacto de la pérdida de poder adquisitivo y el avance de opciones de financiamiento por fuera del sistema bancario tradicional.
Aumento de la morosidad y deterioro de los ingresos
El endeudamiento de los adultos mayores en la Argentina encendió señales de alerta tras conocerse los datos de un informe elaborado por Provincia Microcréditos (empresa del Grupo Banco Provincia). El relevamiento de carácter nacional abarca a un universo de más de nueve millones de personas en edad jubilatoria, de las cuales alrededor del 44,6% (más de 4 millones) mantiene algún tipo de financiamiento activo.
El estudio expone un marcado salto en las dificultades de pago: entre agosto de 2024 y julio de 2026, la cantidad de jubilados con irregularidades en sus compromisos financieros aumentó un 157%, pasando de 234.724 a 603.441 personas en situación de morosidad. Este deterioro se aceleró fuertemente durante los últimos dos años, triplicando la proporción de morosos sobre el total de deudores y en consonancia con la pérdida real de los haberes jubilatorios frente a la inflación y los gastos cotidianos.
Avanza el endeudamiento no bancario
Otro de los aspectos centrales que destaca el informe es la creciente dependencia de fuentes de financiamiento alternativas:
-
Entidades no financieras: Cerca de 1,36 millones de adultos mayores mantienen obligaciones con prestamistas o estructuras por fuera del sistema bancario tradicional, donde las tasas de interés y los costos financieros suelen ser considerablemente más elevados.
-
Destino del crédito: Desde la conducción del Banco Provincia advirtieron que una parte importante de las familias y de los sectores vulnerables comenzó a utilizar el financiamiento disponible no para proyectos o bienes durables, sino para cubrir necesidades básicas imperiosas como tarifas, alimentos y medicamentos.
La situación refleja el impacto de un escenario macroeconómico complejo que golpea de lleno a uno de los sectores más vulnerables de la pirámide social, profundizando la utilización de créditos de emergencia para sostener el costo de vida.