En diez años el consumo de carne porcina se duplicó en la Argentina. Es una buena noticia para la dieta y para las economías regionales, pero la producción no acompaña al mismo ritmo, y en la Patagonia la brecha es todavía más visible.
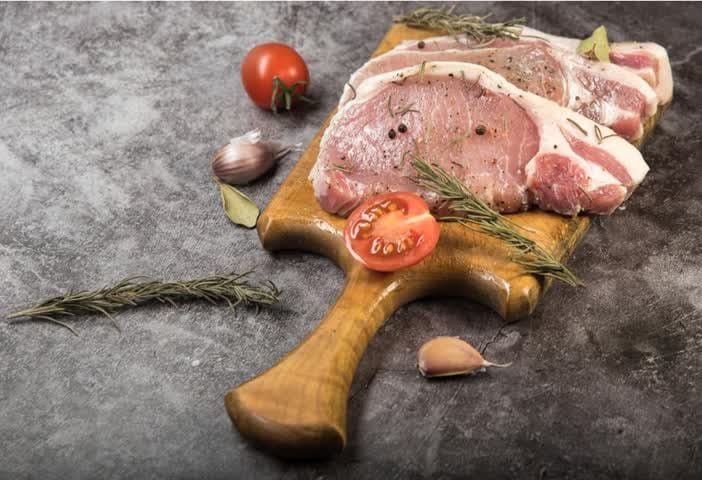
De la fiambrería a la parrilla
Hace tres décadas un argentino comía entre tres y cuatro kilos de cerdo por año, y casi todo llegaba a la mesa como jamón, salame o bondiola curada. Hace una década el registro rondaba los diez kilos. Hoy supera los veinte y, si se suma lo que circula fuera de los canales formales, el número real podría acercarse a los veinticuatro.
No es un cambio menor. Es una de las transformaciones más profundas de la dieta proteica nacional en lo que va del siglo, y se produjo casi sin que lo notáramos. El cerdo dejó de ser un insumo de la fiambrería para ganarse un lugar en la carnicería, en la góndola y, sobre todo, en la parrilla del domingo.
La clave fue el corte fresco. Bondiola, matambrito, carré, paleta: piezas que el consumidor aprendió a cocinar y a pedir. A eso se sumó una decisión comercial inteligente: nombrar los cortes de la pata como los del vacuno —nalga, cuadrada, bola de lomo, peceto— para que el comprador los reconociera sin esfuerzo. Pocas veces una palabra hizo tanto por un mercado.
La eficiencia que se paga en el mostrador
Hay una razón de fondo para que el cerdo cueste, por lo general, menos que la carne vacuna, y es biológica antes que comercial. Un cerdo necesita unos 2,4 kilos de alimento para producir un kilo de carne; un novillo, entre siete y ocho. Un cerdo llega al mercado unos 170 días después de nacer; un vacuno demora entre dos y tres años entre cría, recría y engorde. Una cerda puede aportar más de cuatro toneladas de carne por año a través de su descendencia; una vaca, en el mismo período, un ternero liviano.
No se trata de una competencia entre carnes, sino de un dato de política: el cerdo es la proteína animal que más rápido responde a una señal de precio y que menos capital inmoviliza por kilo producido. En un país de crédito caro y horizontes cortos, esa ventaja vale oro.
Para el consumidor de ingresos medios y bajos, que en los últimos años fue sustituyendo vacuno por pollo y cerdo, esa eficiencia es concreta: es la diferencia entre poner carne en la mesa o no ponerla.
Un consumo que crece
El problema es que la demanda corre más rápido que la capacidad de la producción nacional para sostenerla en condiciones competitivas. Producir un cerdo en Brasil cuesta, según estimaciones privadas, la mitad que en la Argentina, y las importaciones desde ese origen crecieron alrededor de un 20 %. Lo que Brasil exporta —apenas el 30 % de lo que produce— equivale a toda la producción argentina. Nuestras granjas más grandes tienen entre 7.000 y 10.000 madres; del otro lado de la frontera hay empresas con 150.000 o 300.000.
La brecha no se explica sólo por escala. Pesan los caminos rurales, la carga tributaria, el costo del crédito y el tipo de cambio. Y pesa la informalidad: de unos 2.500 productores registrados, alrededor de 500 concentran el 90 % de la faena. El resto, junto con quienes ni siquiera figuran en los padrones, abastece circuitos donde la trazabilidad y el control sanitario son, en el mejor de los casos, parciales.
Tampoco ayuda la asimetría comercial. La Argentina tiene unos 30 mercados externos habilitados; Brasil, 70. El caso de los subproductos es elocuente: patas, manos y cabezas se venden hoy a destinos africanos a unos 500 dólares la tonelada, cuando China podría pagar entre 1.500 y 2.000. Valorizar lo que el mercado interno no consume permitiría abaratar, por compensación, los cortes que sí consume.
Nadie razonable pide cerrar la economía. Lo que corresponde pedir es que la apertura sea pareja: que las puertas para salir se abran a la misma velocidad que las puertas para entrar.
Chubut: comemos cerdo, pero debemos producir mas
Si el cuadro nacional es de fragilidad, el patagónico es de dependencia. Según el padrón RENSPA de SENASA, Chubut cuenta con 196 establecimientos porcinos y 25.260 cabezas: un polo de escala industrial en el valle inferior del río Chubut y una amplia base de pequeños productores distribuidos en once departamentos.
Hagamos una cuenta gruesa. Con unos 600.000 habitantes y un consumo de 20 kilos por persona, la provincia demanda del orden de 12.000 toneladas anuales de carne porcina, el equivalente a unos 120.000 cerdos faenados. Con las aproximadamente 2.800 madres del padrón, aun suponiendo productividad de escala industrial, la producción local difícilmente supere la mitad de esa demanda. El resto llega de afuera, después de recorrer más de mil kilómetros.
Eso no es una fatalidad: es una oportunidad de sustitución. La eficiencia de conversión del cerdo reduce el peso del flete del grano, una de las desventajas históricas de la ganadería intensiva patagónica. Tenemos un valle irrigado, un polo industrial ya probado y una red de pequeños productores que, con sanidad y organización, podría abastecer al mercado local con producto formal.
Repensar las políticas
La política porcina no puede ser una sola. El universo de traspatio necesita sanidad, asociativismo y formalización: salas de faena habilitadas a escala local, acompañamiento técnico y un camino concreto para pasar del autoconsumo al mostrador. El polo industrial necesita (aunque es muy buena) una mayor infraestructura, gestión ambiental de efluentes y acceso a nuevos mercados.
Entre ambos hay que construir lo que falta: un estrato intermedio de granjas de entre 100 y 300 madres, financiables con los instrumentos provinciales y federales de crédito productivo que ya existen, y si no existieran, gestionarlos. Ese eslabón es el que genera empleo rural, demanda servicios veterinarios y de alimento, y le da al valle una cadena completa y no sólo un punto aislado.
El consumidor ya hizo su parte: aprendió a comer cerdo, lo eligió por precio y por calidad, y lo incorporó a su mesa cotidiana. Ahora le toca a la producción, y a la política que la acompaña, estar a la altura. Si no lo hacemos nosotros, lo hará la góndola con carne de otro origen. Así funciona la economía.
Las cifras provinciales provienen del informe técnico “Estructura del sector porcino del Chubut. Análisis estadístico-estructural por estrato de tamaño” (Sánchez, P. E. et al., 2026), elaborado sobre la base del padrón RENSPA/SENASA; la estimación de demanda y abastecimiento es de elaboración propia. Este artículo es de autoría del firmante; su reproducción total o parcial requiere cita de la fuente.