Morosidad récord en Argentina: casi 900 mil personas pasaron a manos de agencias de cobro.
Un informe elaborado por el Instituto Argentina Grande (IAG) sobre la base de datos del Banco Central (BCRA) advirtió sobre un fuerte deterioro en la capacidad de pago de los hogares argentinos. Durante el mes de julio, más de 880.000 deudores sufrieron la derivación de sus compromisos financieros hacia agencias de cobranza, consolidando una tendencia en alza que se registra de forma sostenida desde finales de 2024.
El negocio de la compra de deudas y la presión a los hogares
El mecanismo detrás de esta operatoria consiste en la adquisición —por parte de fideicomisos y estudios especializados— de carteras de deudas consideradas difíciles de cobrar, las cuales son compradas a precios de remate o por una fracción de su valor real. Posteriormente, estas empresas desplazan la gestión hacia la exigencia directa de los pagos, recurriendo frecuentemente a tácticas de presión como llamadas a familiares y advertencias de embargo.
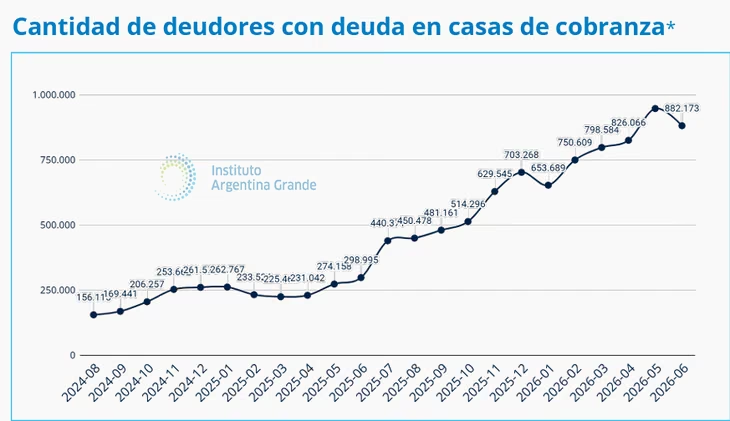
De acuerdo con el relevamiento, un grupo reducido de 11 entidades concentra actualmente el 15% de los deudores en mora, administrando el 9,6% de las líneas irregulares y el 3,6% del volumen financiero total.
El salto de la morosidad estructural
El análisis de las categorías de incumplimiento refleja un marcado agravamiento de los retrasos a lo largo del último año:
-
Se registró una contracción de 887.010 personas en el segmento de deudores sin atrasos.
-
Los deudores con retrasos de entre seis meses y un año experimentaron un incremento de 536.899 personas, lo que representa una suba interanual del 63%.
-
El segmento más crítico, que nuclea a quienes acumulan más de un año de incumplimiento, sumó 1.298.950 personas, anotando un salto interanual del 60%.
Un dato llamativo que expone la precariedad de las deudas es que la mitad de los deudores calificados como «irrecuperables» adeuda una suma acumulada igual o menor a $77.900.
Impacto generacional y mapa regional de la mora
El informe detalla que el nivel de morosidad afecta de manera dispar según los grupos etarios, castigando con mayor dureza a los sectores más jóvenes:
-
El 38,1% de los jóvenes de 15 a 29 años registró al menos un compromiso en mora en julio (con picos que rozaron el 47% en el último año).
-
La morosidad desciende de forma progresiva con la edad: alcanza al 31,73% en el segmento de 30 a 44 años, al 23,05% entre los 45 y 59 años, y desciende hasta el 16,77% (60 a 74 años) y al 14,47% (mayores de 75 años).
En el plano geográfico, las provincias con mayores niveles de mora en julio de 2026 fueron La Rioja (26,0%), Santa Cruz (23,8%), San Luis (23,1%), San Juan (22,1%) y Catamarca (22,1%), un escenario fuertemente vinculado a la caída del empleo privado registrado en el norte del país. En contraste, un caso singular fue el de Neuquén, donde a pesar de la creación de puestos laborales, la tasa de mora escaló al 15,8% tras registrar un salto de 8,8 puntos en un año.