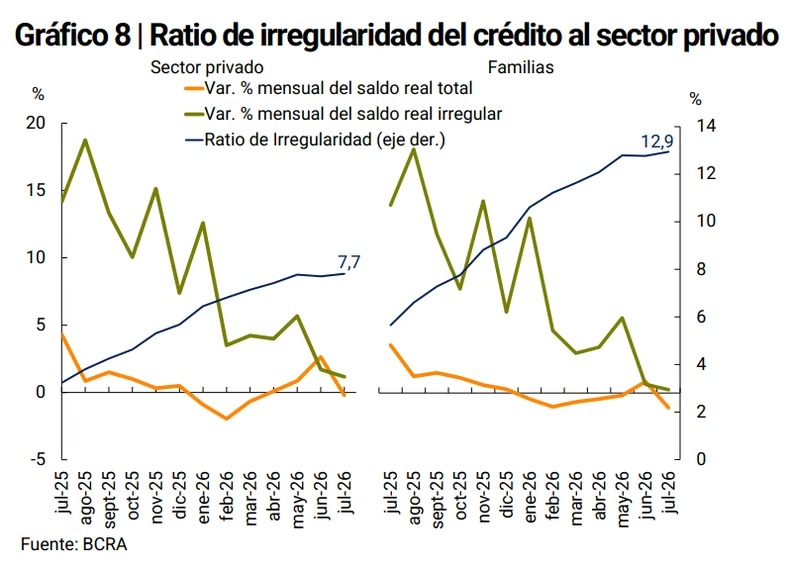
El nivel de morosidad de los hogares que tomaron créditos en el sistema bancario volvió a incrementarse en julio y alcanzó el 12,9%, marcando un nuevo récord.
Según el último Informe sobre Bancos publicado por el Banco Central de la República Argentina (BCRA), la irregularidad subió 0,1 puntos porcentuales respecto a junio y más que duplicó el registro registrado en el mismo período del año anterior, cuando era del 5,6%.
En el marco general, el ratio de irregularidad del crédito al sector privado se posicionó en el 7,7% a nivel sistémico, levemente por encima del mes previo y distante del 3,2% anotado en julio de 2025.
Factores detrás del aumento de la irregularidad
El organismo monetario detalló la dinámica detrás de los indicadores en el informe:
«Este desempeño mensual, tanto a nivel agregado como en el segmento de familias, estuvo explicado por una disminución del saldo real de financiamiento total (denominador del ratio) y un aumento real (que viene desacelerándose) de la cartera en situación irregular».
Al desglosar por tipo de deudor, mientras el segmento de los hogares trepó al 12,9%, el incumplimiento en la cartera de las empresas se ubicó en el 3,6%. A pesar de estos incrementos, el BCRA remarcó que «los indicadores de solvencia del sistema financiero continuaron ubicándose en niveles elevados».
Evolución según la línea de crédito
El desglose por líneas de financiamiento comercial y de consumo reflejó subas generalizadas con una sola excepción:
-
Préstamos personales: Registraron la tasa de morosidad más alta del sistema, alcanzando el 16,7% (+0,3 p.p. mensual).
-
Tarjetas de crédito: La irregularidad escaló al 12,8% (+0,2 p.p. respecto de junio).
-
Créditos prendarios: Subieron al 8,1% (+0,2 p.p.).
-
Créditos hipotecarios: Fue el único segmento que no presentó alzas, manteniéndose en el 1,6%.
Estimaciones privadas y refinanciación de deudas
En respuesta al endeudamiento familiar, el sistema financiero atraviesa una reestructuración de pasivos. Datos informados por las entidades al Banco Central estiman que ya se refinanciaron más de 500.000 préstamos en situación de irregularidad.
Por su parte, un informe conjunto de la consultora EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral calculó que las reestructuraciones alcanzaron a unas 386.000 personas en julio, representando un 6,5% del total de deudores morosos al incluir las plataformas fintech.
En ese canal no bancario, los proveedores iniciaron contactos con cerca de 2 millones de usuarios para renegociar pagos, aunque el BCRA aún no consolidó cifras oficiales de dicho sector. El estudio privado concluyó que la proporción total de titulares de créditos en mora trepó al 26,6% en julio, mientras que la mora medida sobre el monto financiero total representó el 18% del saldo crediticio.