Con la fecha límite fijada para el 22 de septiembre, la Cámara de Senadores aún no trató el proyecto oficialista para simplificar el impuesto y fomentar el uso de divisas fuera del sistema. Tributaristas señalan que la Agencia de Recaudación y Control Aduanero (ARCA) deberá extender los plazos operativos.
A apenas ocho días de que venza el plazo estipulado para presentar la declaración jurada del impuesto a las Ganancias 2025, la Cámara de Senadores de la Nación continúa sin tratar en el recinto el proyecto de Inocencia Fiscal II. Ante este cuello de botella legislativo y operativo, especialistas y contadores advierten que la Agencia de Recaudación y Control Aduanero (ARCA) se verá obligada a otorgar una nueva prórroga en el calendario fiscal.
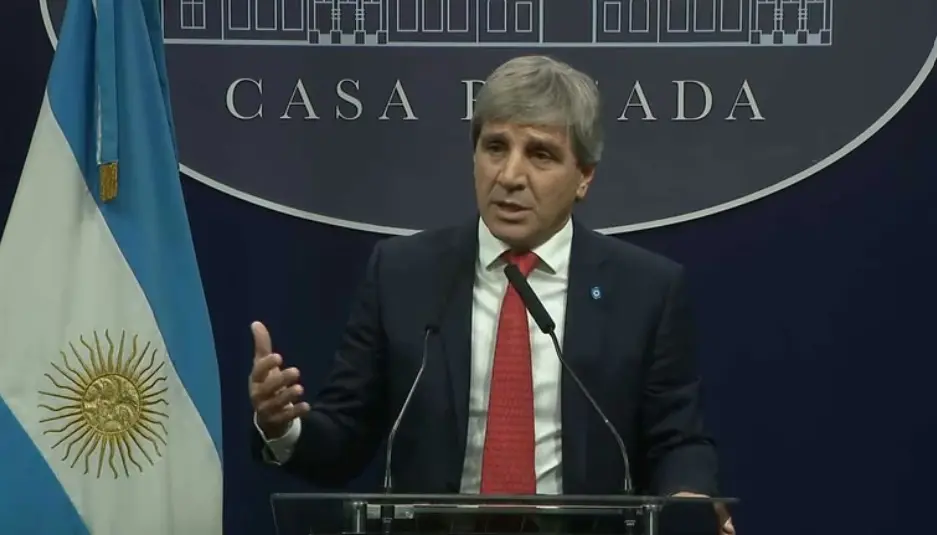
La iniciativa, impulsada por el Ministerio de Economía a cargo de Luis Caputo, cuenta con media sanción de la Cámara de Diputados desde el pasado 26 de agosto de 2026 y ya dispone de dictamen de comisión en el Senado. El objetivo central del Poder Ejecutivo es otorgar previsibilidad jurídica e incentivar a los contribuyentes a canalizar los denominados «dólares del colchón» hacia la economía formal.
No obstante, los profesionales matriculados sostienen que, incluso si el Senado aprueba la norma de manera inminente, el margen temporal resulta insuficiente para que el Poder Ejecutivo reglamente la ley y para que ARCA instrumente las adecuaciones informáticas necesarias en sus plataformas.
El impacto en los anticipos de Ganancias 2026
La preocupación del sector profesional no se limita a la presentación de la Declaración Jurada anual. El punto crítico inmediato radica en que el próximo 24 de septiembre opera el vencimiento del primer anticipo de Ganancias 2026, una obligación que se calcula sobre la base del impuesto determinado en el período previo.
Aunque los contribuyentes ya hicieron efectivo en julio el pago del saldo correspondiente a 2025, si el recálculo bajo el eventual régimen simplificado arroja variaciones en la determinación del tributo, la base de cálculo para los anticipos del ejercicio en curso quedará desfasada.
El cronograma de Ganancias 2025 ya registró sucesivas modificaciones: la fecha original de junio fue trasladada en primera instancia al 27 de julio por el ministro Caputo para alinear el esquema con la primera etapa del programa. Posteriormente, ante la demora parlamentaria, la presentación formal de las declaraciones juradas se prorrogó al 27 de agosto y, finalmente, al actual 22 de septiembre.
Las claves del régimen de Inocencia Fiscal II
El esquema promovido por la administración del presidente Javier Milei plantea la migración voluntaria desde el régimen general hacia un sistema simplificado. Bajo este modelo, ARCA elaborará la declaración jurada proforma sobre la base de consumos y facturación del contribuyente, sin exigir el detalle pormenorizado de bienes.
Entre los puntos más destacados del proyecto se incluyen:
-
Eliminación de topes de ingreso y patrimonio: Se suprimen los límites vigentes (que anteriormente alcanzaban los $1.000 millones de ingresos anuales y $10.000 millones de patrimonio), requiriéndose únicamente la residencia fiscal argentina.
-
Plazo de exteriorización: Se fija la ventana temporal hasta el 31 de diciembre de 2027 para ingresar divisas y fondos no declarados sin penalidades retroactivas.
-
Tapón fiscal: Se limita la facultad de fiscalización de ARCA para períodos anteriores, salvo que se detecten inconsistencias superiores al 5% del umbral fijado por el Régimen Penal Tributario (aproximadamente $5 millones).
-
Escala de reducción de sanciones:
-
Personas humanas y microempresas: Quita del 80% en sanciones.
-
Pequeñas empresas: Reducción del 60%.
-
Medianas empresas: Descuento graduado de entre el 20% y el 40%.
-
-
Operaciones inmobiliarias: Habilita el uso directo de dólares billete en escrituras públicas para dinamizar la compraventa de inmuebles.
-
Antecedentes financieros: La adhesión al régimen actuará como elemento favorable de identificación de clientes ante entidades bancarias, escribanías y la Unidad de Información Financiera (UIF).
-
Grandes contribuyentes: Podrán ingresar al programa, aunque sin el beneficio de la presunción de exactitud ni las deducciones máximas en materia sancionatoria.