A pesar del repunte en los créditos hipotecarios, el financiamiento familiar retrocedió arrastrado por la retracción del plástico.
El crédito destinado al consumo de las familias volvió a mostrar una contracción durante el mes de octubre, evidenciando que el repunte registrado en las líneas con garantía real no logró compensar la baja general del sector.
Caída en el financiamiento familiar y el impacto de las tarjetas
Un informe elaborado por la consultora Equilibra reflejó que el financiamiento al sector privado consolidado exhibió una leve merma mensual del 0,1% real sin estacionalidad.
Al desglosar el comportamiento interno, se observa que los préstamos destinados a los hogares se contrajeron un 0,3% real sin estacionalidad, mientras que el financiamiento enfocado en el sector corporativo avanzó un 0,3%.
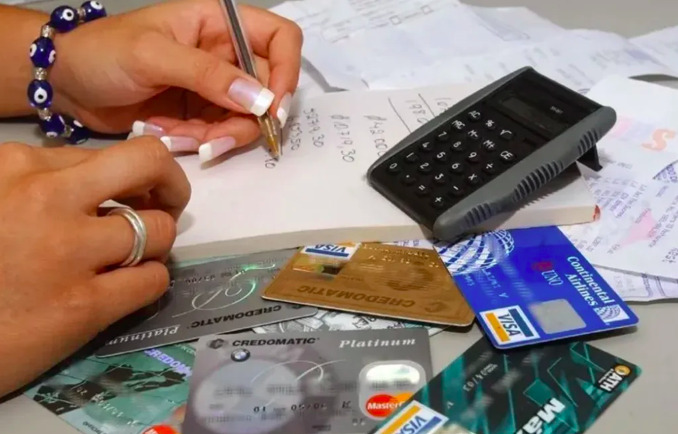
El principal motor de la caída familiar provino del uso de tarjetas de crédito, las cuales sufrieron un desplome del 2,1% real sin estacionalidad, secundadas por una leve retracción del 0,1% en los créditos personales. En la vereda opuesta, las líneas con garantía real experimentaron un incremento del 2,3% real, impulsadas con firmeza por el dinamismo de los préstamos hipotecarios.
Perspectivas bancarias, morosidad y comportamiento del segmento corporativo
Por otro lado, la Encuesta de Condiciones Crediticias (ECC) difundida por el Banco Central de la República Argentina (BCRA) detalló que las entidades financieras mantuvieron sin cambios sus estándares de crédito para los hogares,exceptuando las líneas hipotecarias, donde se flexibilizaron tanto los requisitos de acceso como los montos máximos.
De cara al cuarto trimestre de 2026, los bancos anticipan un incremento en la demanda de crédito por parte de las personas físicas, aunque conservan la cautela ante las restricciones vigentes, pese a que la morosidad minorista registró una baja de 0,6 puntos porcentuales en septiembre, ubicándose en el 12,2%.
En el ámbito corporativo, los préstamos en pesos cayeron debido al retroceso del 1,7% real sin estacionalidad en los Adelantos, compensado parcialmente por el incremento del 1,1% en la línea de Documentos.
La ECC reflejó mayores restricciones al crédito para firmas y una baja demanda durante el tercer trimestre, aunque se proyecta una leve mejora hacia el cierre del año; a diferencia de los hogares, la morosidad empresarial todavía no muestra indicios de descenso.Finalmente, el segmento denominado en dólares anotó una suba nominal del 0,9% sin estacionalidad, liderada por las familias (+1,7%) y las empresas (+0,8%).