La producción acumuló un retroceso cuatro veces superior al promedio industrial. Pese al enfriamiento interno y al cierre de establecimientos, las exportaciones mostraron un leve repunte del 2,7% en el primer semestre.
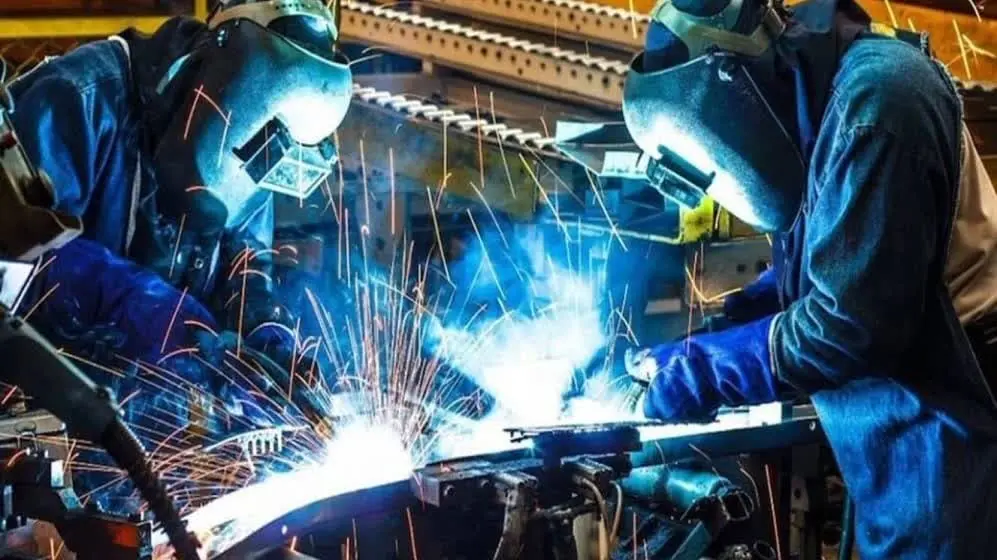
La producción de la industria metalmecánica pyme acumuló una caída interanual del 10,9% en los primeros siete meses de 2026. Este retroceso resulta más de cuatro veces superior al 2,6% registrado por la industria manufacturera en su conjunto durante el mismo período, según expuso un informe de la Cámara de la Pequeña y Mediana Industria Metalúrgica Argentina (CAMIMA). De acuerdo con el relevamiento, el desempeño de la actividad se mantiene por debajo del promedio industrial y general de la economía desde octubre de 2023.
La contracción productiva impactó de forma directa sobre la estructura laboral y empresarial del sector:
-
Puestos de trabajo: En abril, último dato disponible, el sector ocupaba a 234.100 trabajadores, lo que representa una baja interanual del 6,1% (equivalente a 15.200 empleos menos). La destrucción de puestos se profundizó desde mediados de 2023 sin mostrar señales de estabilización.
-
Cierre de empresas: En abril permanecían activas 11.983 firmas metalmecánicas, registrando 91 menos que en marzo y 957 por debajo del pico de noviembre de 2023. En términos interanuales, la caída del número de empresas fue del 4,1%, ubicándose por encima del retroceso del 3,3% registrado en el total de la economía.
En la medición puntual de julio, la producción quedó 16,4% por debajo del mismo mes de 2025 y cedió 0,5% en la comparación mensual, extendiendo el terreno negativo a casi todo el entramado sectorial.
Disparidad por rubros y desequilibrio comercial
El comportamiento interno reflejó una fuerte brecha entre ramas de actividad. La caída fue liderada por maquinaria agropecuaria (-30,5%), aparatos de uso doméstico (-27,8%) y fundición de metales (-14,3%). También retrocedieron equipos eléctricos (-7,3%), autopartes (-5,8%), otros productos de metal (-4,8%), maquinaria de uso general (-4%), otra maquinaria de uso especial (-3,5%) e instrumentos médicos y de precisión (-1,7%). En contraste, registraron subas la fabricación de envases metálicos (+11,7%), carrocerías y remolques (+2,5%) y productos metálicos estructurales (+1,6%).
El enfriamiento de la producción y el consumo interno redujo un 10,2% las importaciones del sector durante el primer semestre. Sin embargo, las compras al exterior en los últimos 12 meses sumaron US$22.255 millones, frente a exportaciones por apenas US$2.140 millones, generando un acumulado de déficit comercial de US$20.115 millones.
En contrapartida, las exportaciones aumentaron 2,7% interanual en la primera mitad del año, ofreciendo una vía de alivio aunque sin retornar a niveles históricos.
Al respecto, José Luis Ammaturo, secretario de CAMIMA, remarcó la importancia del frente externo dentro de un contexto complejo:
«La recuperación de las exportaciones es una señal positiva y demuestra que existe capacidad para competir y crecer. El desafío ahora es que esa mejora del sector externo pueda acompañarse con una recuperación de la demanda interna y de la actividad industrial.»
El directivo remarcó además que la suba del comercio exterior sostiene expectativas en una etapa donde «muchas empresas todavía están atravesando una etapa de mucha exigencia».
Salarios reales y presión sobre precios relativos
El contexto adverso también presionó la masa salarial y la competitividad de las empresas:
-
Evolución salarial: El salario medio real metalmecánico cayó 1,6% entre abril de 2025 y el mismo mes de 2026, a contramano del promedio industrial general que aumentó 2,8%. Medido en moneda extranjera, alcanzó los US$1.625, manteniéndose en valores elevados respecto a los últimos cinco años pero por debajo del techo alcanzado en marzo de 2025.
-
Rezagado de precios: Entre julio de 2025 y julio de 2026, los productos del sector subieron 16,3%, frente a un 29,5% del promedio industrial y un 31,1% de los precios mayoristas generales. Desde CAMIMA vincularon esta brecha con la apertura comercial y la apreciación del tipo de cambio, factores que deterioraron los precios relativos del segmento.