Las comisiones de Finanzas y Defensa del Consumidor inician hoy las reuniones para unificar propuestas frente a la morosidad social. El cronograma fijado por emplazamiento prevé la firma de dictámenes para el 29 de septiembre.
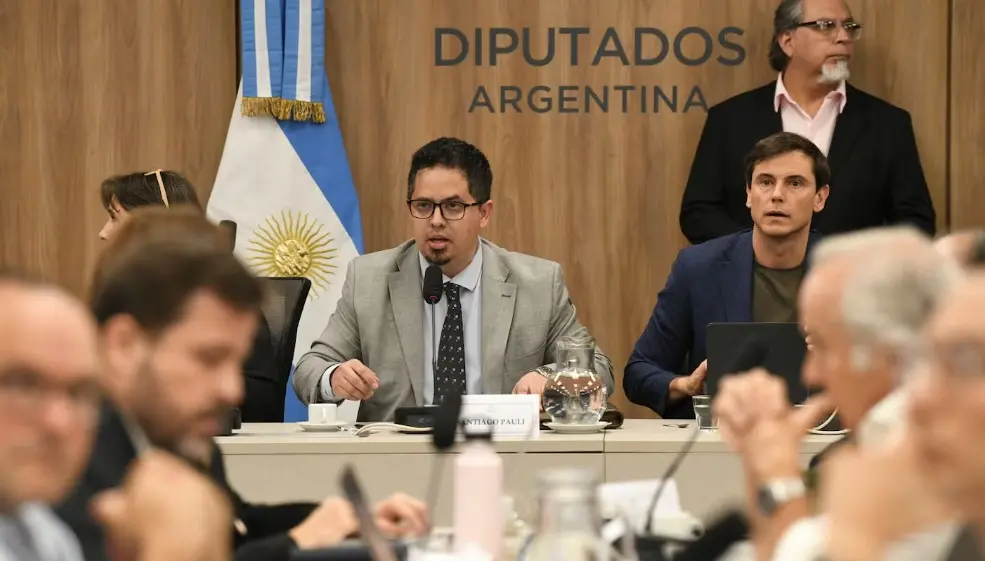
Las comisiones de Finanzas y Defensa del Consumidor de la Cámara de Diputados se reunirán este martes con el objetivo de encauzar acuerdos sobre casi 50 proyectos presentados para abordar el sobreendeudamiento y la morosidad de las familias. El plenario fue convocado luego de que la Cámara Baja aprobara por unanimidad un emplazamiento que fijó un calendario de trabajo obligatorio con fecha límite para el 29 de septiembre, día en que deberán firmarse los dictámenes.
Las iniciativas corresponden en su mayoría a bloques de la oposición, sumándose recientemente una propuesta elevada por legisladores cordobeses referenciados en el gobernador Martín Llaryora dentro de Provincias Unidas.
Las claves del cronograma y el mapa legislativo:
-
Calendario de reuniones: Encuentros agendados a las 14:00 para los días 15, 22 y 29 de septiembre.
-
Giro de comisiones: Los textos se debaten en Finanzas y Defensa del Consumidor, excluyendo a Presupuesto y Hacienda. Esta decisión fue tomada favorablemente por el bloque oficialista encabezado por Gabriel Bornoroni, bajo la premisa de no generar impacto fiscal.
-
Trabajo de comisión: El diputado Santiago Pauli coordinó reuniones previas con invitados y especialistas sobre un esquema de debate similar al que finalmente aprobó el cuerpo legislativo.
Las principales iniciativas de la oposición
Entre las distintas alternativas impulsadas para refinanciar las obligaciones de los hogares, destaca la propuesta del bloque cordobés para la creación de una línea de créditos destinada a personas en situación 2 o 3 de la Central de Deudores del Banco Central. El plan prevé préstamos ajustados por UVA más una tasa máxima del 7,5% anual a cinco años, con adhesión voluntaria de entidades bancarias, beneficios impositivos y fondeo del Fondo de Garantía de Sustentabilidad (FGS) de ANSES, sin que el Estado asuma deudas privadas.
Sobre los fundamentos de la medida, la diputada Alejandra Torres afirmó:
«No hay un problema de deuda por irresponsabilidad. Tomar un crédito es parte de la dinámica de cualquier familia y motoriza el crecimiento, como ocurre en los países más desarrollados. El problema son las tasas desproporcionadas, por eso proponemos una salida donde cada parte hace su esfuerzo.»
Asimismo, sobresalen otros proyectos bien posicionados dentro del arco opositor:
-
Pablo Juliano (UCR): Propone un Régimen de Protección y Defensa de Usuarios Financieros para prevenir el sobreendeudamiento, aumentar la transparencia en la contratación y reforzar la responsabilidad crediticia de los bancos.
-
Mónica Frade (Coalición Cívica): Centra su enfoque en las tarjetas de crédito, estableciendo que los usuarios puedan fijar voluntariamente sus propios límites de gasto para evitar situaciones de morosidad.
-
Unión por la Patria: Aporta iniciativas con esquemas de alivio financiero para sectores vulnerables.
La alternativa de La Libertad Avanza centrada en el Costo Financiero Total
A diferencia del inicio de la discusión, La Libertad Avanza alista la presentación de un dictamen propio enfocado en la transparencia del Costo Financiero Total (CFT), la variable que integra tasas de interés, comisiones, impuestos y seguros.
La estrategia oficialista surgió tras las deliberaciones de la Mesa Política en Casa Rosada, de la cual participa el presidente de la Cámara de Diputados, Martín Menem. Durante esos encuentros, la senadora Patricia Bullrich presentó un esquema que involucra al Banco Central, los bancos y las empresas fintech para rediseñar la forma en que se informa el CFT a los usuarios.
El objetivo del dictamen alternativo del oficialismo, que será presentado también el 29 de septiembre, busca obligar a las entidades a transparentar el costo real antes de la contratación de cualquier préstamo, permitiendo la comparación de condiciones sin recurrir a subsidios estatales ni regulaciones de tasas.