En un contundente fallo que sienta un precedente clave para el sector importador y comercial del país, la Corte Suprema de Justicia de la Nación le puso un freno definitivo a los cobros exorbitantes del Estado.
El máximo tribunal frenó la aplicación de tasas de interés calificadas como abusivas e irrazonables para deudas impositivas pactadas en moneda extranjera, ordenando la emisión de un nuevo pronunciamiento judicial.
La Corte frenó una tasa desproporcionada del 36% en dólares
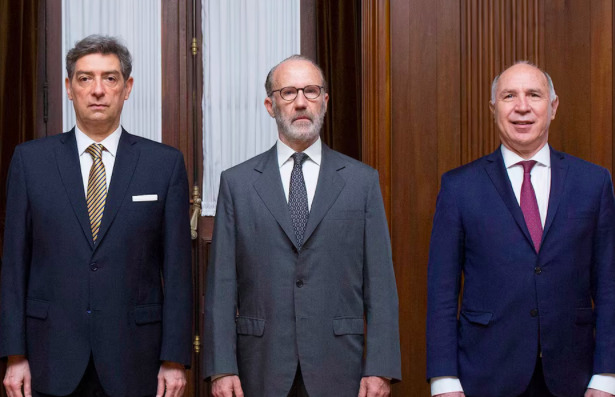
Con las firmas de los ministros Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti, la Corte Suprema hizo lugar al reclamo presentado por la firma Colecction SRL en el marco de un litigio por la importación de textiles desde Brasil. El origen del conflicto se remonta a una inspección de la Secretaría de Industria que cuestionó el origen de la mercadería, provocando que el fisco reclamara el pago de derechos de importación por una cifra cercana a los 100 mil dólares correspondiente al período 2012.
Pese a que la Sala I de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal había convalidado el recargo establecido por la resolución 841/10 del Ministerio de Economía, la Corte intervino mediante la aplicación del artículo 280 del Código Procesal Civil y Comercial. Si bien ratificó que la empresa deberá abonar la diferencia de aranceles, determinó que la tasa del 3% mensual (36% anual) resultaba completamente irrazonable para obligaciones expresadas en divisas estadounidenses. El máximo tribunal remarcó que ese porcentaje tomaba como referencia operaciones en pesos, generando una desproporción gravosa que rompe la equivalencia requerida por el artículo 794 del Código Aduanero.
Precedente clave y el contraste con las normativas vigentes
Para fundamentar la inconstitucionalidad del cobro, los magistrados destacaron que la propia administración pública corrigió posteriormente este esquema distorsivo a través de la resolución 598/19 del Ministerio de Hacienda. Dicha normativa derogó el texto cuestionado y fijó la tasa de interés resarcitorio anual para deudas aduaneras en un 9,96%, cifra que representa menos de un tercio del recargo inicial exigido a la firma comercial.
Ante esta marcada discrepancia, la máxima instancia judicial revocó la sentencia apelada en lo relativo al cálculo de los intereses resarcitorios y devolvió la causa a la instancia inferior para que emita un nuevo fallo ajustado a derecho. De esta manera, el Palacio de Tribunales fijó un límite institucional a la discrecionalidad fiscal en la fijación de recargos sobre montos en moneda dura.