Una profunda contracción productiva afecta a la cadena de valor textil e indumentaria en la Argentina.
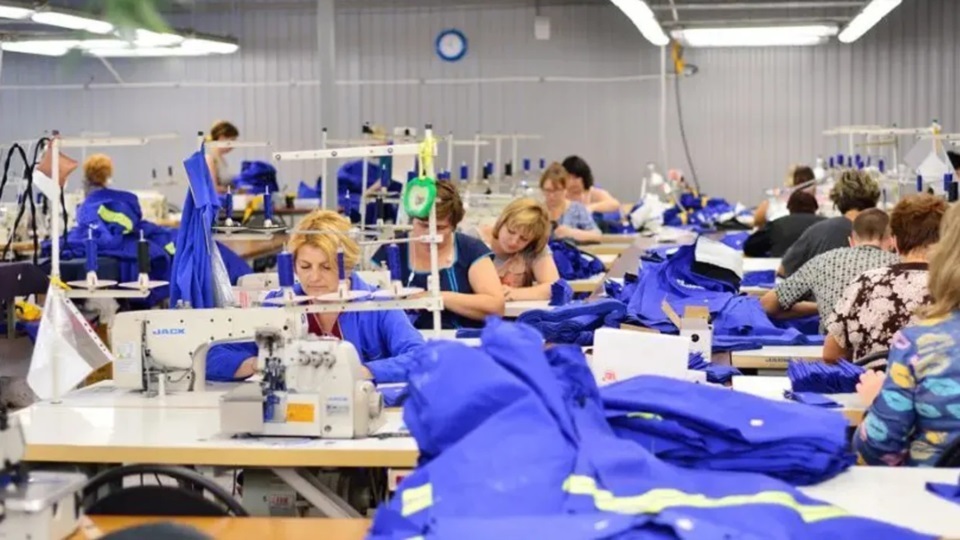
Con indicadores que reflejan el delicado momento del sector fabril, la actividad acumula más de un año en retroceso, registrando reducciones en la utilización de capacidad instalada y la pérdida sostenida de puestos de trabajo e instalaciones en distintos puntos del país.
Datos de producción y utilización de la capacidad instalada
El panorama sectorial muestra una serie de 14 meses consecutivos de caída interanual, ubicándose en terreno negativo desde julio de 2025. A partir de un informe elaborado por la Fundación Pro Tejer, la producción textil cayó un 9,4% interanual en agosto de 2026 y acumula una contracción del 33,8% en relación con el mismo mes de 2023. En el segmento de prendas de vestir, cuero y calzado, la baja interanual de agosto fue del 14,7%, con el calzado experimentando una reducción del 30,8%.
Esta menor actividad se tradujo en que la utilización de la capacidad instalada bajara al 44,6% en agosto. Durante los primeros ocho meses del año, el uso promedio de la infraestructura fabril se situó en el 40,6%, la cifra más baja de la serie histórica con la excepción del período de pandemia en 2020. En la actualidad, 6 de cada 10 máquinas textiles permanecen sin operar, fenómeno asociado al menor poder de compra de las familias donde el Salario Mínimo Vital y Móvil retrocedió un 12% interanual y la consiguiente baja de ventas en centros comerciales (-11,1%) y supermercados (-7,0%).
Modificación en las importaciones y datos sobre empleo y empresas
El informe de Pro Tejer señala un cambio en la composición del suministro del mercado interno: mientras que históricamente la producción nacional cubría el 50% del consumo, en la actualidad los productos importados abastecen aproximadamente el 70% de la demanda. Entre enero y septiembre de 2026, las compras externas de ropa en toneladas crecieron un 46% (+25% en dólares) y las confecciones para el hogar un 12%. En paralelo, la importación de maquinaria industrial sumó US$ 45 millones en lo que va del año (-56% interanual), proyectando uno de los niveles más reducidos del registro reciente.
En lo relativo al impacto en el empleo y la estructura empresarial, el estudio detalla que entre diciembre de 2023 y julio de 2026 la cadena textil, de indumentaria y calzado registró la pérdida de 28.818 empleos formales (-23,9%), lo que representa el 32% de la totalidad de puestos industriales perdidos en la economía nacional en ese período. A su vez, se notificó el cierre de 1.090 empresas del sector (-17,7%), equivalente a casi 1 de cada 4 bajas de firmas industriales a nivel país.