Un informe expuso que cerraron 1.090 empresas y hay seis de cada diez máquinas paradas en el país.
La cadena de valor textil, de confección e indumentaria en la Argentina atraviesa una crisis estructural sin precedentes recientes.
La industria textil lleva más de un año en caída: perdió 28.800 empleos y 1.090 empresas en la era Milei
Tras acumular 14 meses consecutivos de contracción interanual en la producción fabril, el sector registró el cierre definitivo de 1.090 empresas y la destrucción de 28.818 puestos de trabajo registrados desde el inicio de la gestión del presidente Javier Milei.
La actividad suma números en rojo ininterrumpidos desde julio de 2025 y se posiciona por debajo de los registros de 2023 en 31 de los últimos 32 meses evaluados, erigiéndose como una de las ramas productivas con mayor nivel de desplome dentro de todo el entramado industrial del país.
El nivel de producción textil retrocedió un 9,4% interanual durante el mes de agosto, acumulando un desplome del 33,8% en comparación con el mismo mes de 2023. En forma paralela, el rubro de confección de indumentaria, calzado y artículos de cuero cayó un 14,7% interanual en agosto, sufriendo el segmento del calzado la herida más profunda con un derrumbe del 30,8%.
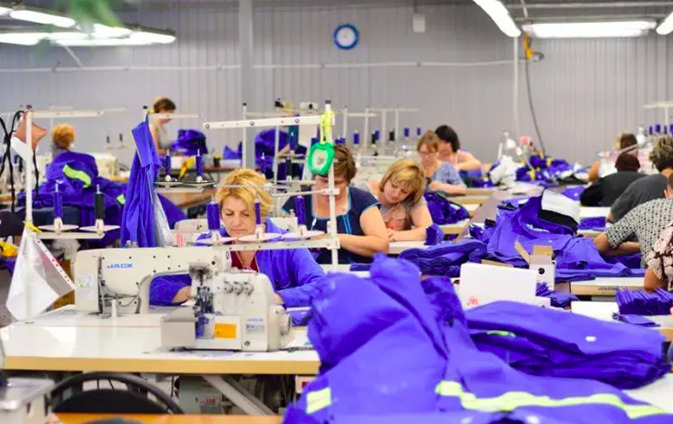
Esta parálisis obligó a llevar el uso de la capacidad instalada fabril a un paupérrimo 44,6% en agosto, marcando un promedio acumulado del 40,6% en los primeros ocho meses del año —el nivel más bajo de toda la serie histórica exceptuando el confinamiento estricto de la pandemia en 2020—, lo que se traduce en que 6 de cada 10 máquinas textiles permanecen totalmente apagas.
Ingresos derrumbados, apertura de importaciones y freno total de la inversión
El reporte técnico explicó que el detonante central de esta recesión radica en la severa pérdida del poder adquisitivo de los hogares frente al encarecimiento de los servicios esenciales. En agosto, el Salario Mínimo Vital y Móvil mostró un derrumbe del 12% interanual (-44% comparado con 2023), mientras que el salario privado registrado cayó un 2% interanual y el público cediós un 2% interanual (-25% versus 2023).
Esta merma del ingreso provocó que entre enero y agosto de 2026 las ventas reales cayeran un 11,1% interanual en centros comerciales (-28,5% contra 2023) y un 7,0% en supermercados (-16,2% contra 2023). Además, la matriz de abastecimiento sufrió una distorsión histórica: mientras la producción nacional cubría habitualmente el 50% del mercado interno, en la actualidad los productos terminados importados pasaron a acaparar cerca del 70% del consumo local.
Aunque las compras externas de insumos industriales bajaron por el parate productivo, las importaciones de bienes finales alcanzaron marcas récord. En los primeros nueve meses de 2026, la importación de indumentaria se incrementó un 46% en toneladas (+25% en dólares) y la de confecciones para el hogar trepó un 12% en toneladas.
A la par, las inversiones en equipamiento sufrieron un freno rotundo: tras acumular más de US$ 782 millones en maquinaria entre 2021 y 2024, la importación de bienes de capital sectorial se hundió a solo US$ 45 millones entre enero y septiembre de 2026 (-56% interanual), estimándose un cierre de US$ 60 millones anuales. Este combo derivó en una sangría de 28.818 empleos destruidos (-23,9%), representando el 32% de todos los despidos industriales del país, junto a la persiana definitiva de 1.090 fábricas (-17,7%), equivalente al 24% de los cierres fabriles totales registrados en la Argentina.