El Gobierno reglamentó el Régimen de Inocencia Fiscal para simplificar el circuito financiero.
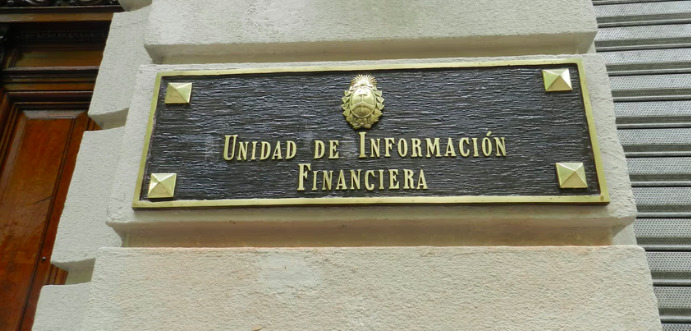
La Unidad de Información Financiera (UIF) oficializó la reglamentación del nuevo Régimen de Inocencia Fiscal a través de la Resolución 144/2026, publicada este martes en el Boletín Oficial.
Controles más flexibles para el ingreso de divisas al sistema formal
La normativa introduce pautas específicas diseñadas para simplificar y dinamizar la entrada de dólares y activos al circuito financiero formal, estableciendo un régimen obligatorio de Antecedente Favorable y de Debida Diligencia Simplificada Especial (DDSE).
El nuevo marco adopta el Enfoque Basado en Riesgo (EBR) que demanda el Grupo de Acción Financiera Internacional (GAFI) y recepta las sugerencias del Fondo Monetario Internacional (FMI), organismo que recomendó recalibrar las exigencias documentales para no entorpecer operaciones calificadas como de bajo riesgo.
La medida está orientada a personas humanas y sucesiones indivisas residentes en la Argentina que se encuentren adheridas al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias. La verificación de dicha condición estará a cargo de los Sujetos Obligados —como bancos, billeteras virtuales, agentes del mercado de capitales y Proveedores de Servicios de Activos Virtuales— mediante las herramientas de validación automatizadas de la Agencia de Recaudación y Control Aduanero (ARCA).
Quedan expresamente excluidos de este esquema diferencial los Grandes Contribuyentes Nacionales y los funcionarios públicos alcanzados por el artículo 38 bis de la Ley de Inocencia Fiscal.Considerando que la economía informal representa cerca del 48,6% de la actividad según el INDEC, la norma aclara que la mera tenencia de moneda extranjera en efectivo o la falta de comprobantes sobre su circuito cambiario de origen no constituirán un indicio de ilicitud ni motivo para calificar una transacción como sospechosa, diferenciando las faltas tributarias del crimen organizado.
Qué documentación dejarán de pedir los bancos y límites fijados
El esquema de Debida Diligencia Simplificada Especial resultará plenamente aplicable para canalizar fondos o activos por las vías autorizadas por el Banco Central (BCRA) o la Comisión Nacional de Valores (CNV).
El beneficio regirá siempre que los montos anuales acumulados no sobrepasen el umbral de evasión simple estipulado en el Régimen Penal Tributario; en caso de superar dicho tope, las transacciones pasarán a recibir el tratamiento favorable de carácter general.Fuentes gubernamentales destacaron que la decisión procura promover la inclusión financiera e integrar los ahorros no bancarizados al circuito productivo formal mediante mecanismos proporcionales al riesgo real.
Para todas las operaciones alcanzadas por la DDSE, las entidades financieras y Sujetos Obligados ya no exigirán a los clientes la presentación de documentación respaldatoria de su actividad económica, ni la acreditación del origen de los fondos o del patrimonio. Asimismo, tampoco se solicitará información adicional sobre el propósito comercial de la operación ni se evaluará la consistencia con la capacidad de ahorro histórica del contribuyente.
Con el objetivo de resguardar la seguridad del sistema, la flexibilización quedará automáticamente anulada si el cliente es calificado como Persona Expuesta Políticamente (PEP), si figura en el registro RePET o en listados de sanciones de la ONU, o bien si opera con jurisdicciones de alto riesgo según los parámetros del GAFI.