Las cuentas públicas argentinas registraron su cuarto mes consecutivo con saldo positivo en la recaudación tributaria, anotando una tímida mejora del 0,8% real interanual al contemplar la proyección de inflación del 1,8% mensual anticipada por el REM del Banco Central.
Sin embargo, detrás del festejo oficial se esconde un espejismo financiero: la mejora no responde a un repunte en la actividad actual, sino a factores extraordinarios y bases de comparación extremadamente bajas de 2025. Al mismo tiempo, los impuestos vinculados al mercado interno exhiben un severo desplome que enciende las alarmas en el sector comercial.
Caída del consumo interno y el oxígeno providencial de las retenciones
El termómetro de la economía real dejó señales sumamente preocupantes durante el mes de octubre. La recesión técnica que atravesó el país entre el segundo y tercer trimestre continuó pasándole factura al consumo popular: la recaudación del IVA DGI registró un incremento nominal del 30,5%, traduciéndose en una contracción real interanual del 1,6% frente a una inflación anualizada proyectada del 32,6%. A esta sangría se sumó el Impuesto al Cheque, que se derrumbó un 8,4% real anual. La única nota optimista dentro de la esfera doméstica la aportó la Seguridad Social, que trepó un 0,9% real interanual en un leve reflejo de estabilidad laboral.
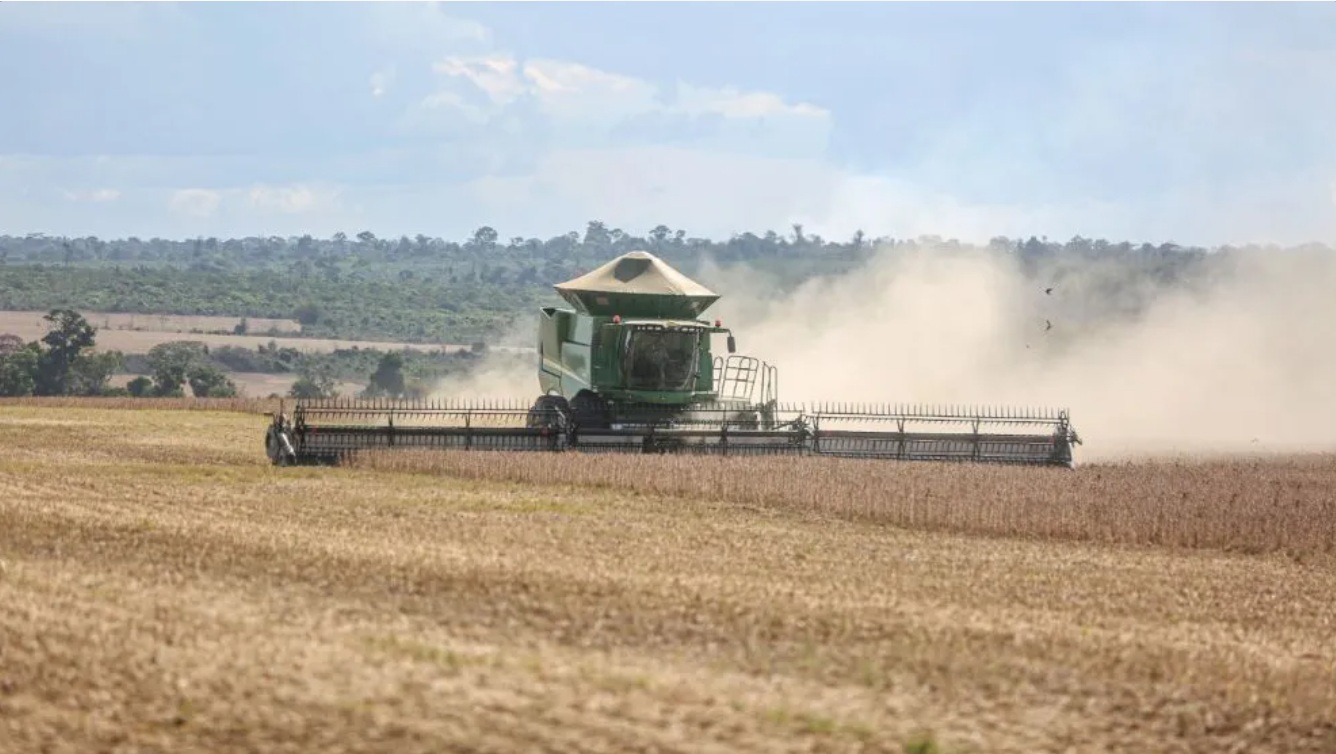
En contraposición, el verdadero sostén del resultado fiscal fueron las retenciones al agro y el Impuesto a las Ganancias. Los Derechos de Exportación dieron un salto descomunal del 155,2% real anual, respaldado por la liquidación de la cámara CIARA-CEC que trepó un 157% en el mismo período. Este repunte se explica únicamente por la pésima base comparativa de octubre de 2025, cuando el esquema de retenciones al 0% en septiembre de aquel año adelantó ventas y vació las exportaciones del cierre anual. Sin este rebote extraordinario del campo, la recaudación total habría registrado un desplome del 1,6% real. En simultáneo, Ganancias trepó un 16,9% real interanual debido al pago de saldos correspondientes a los balances del ejercicio 2025 de personas y empresas.
El frente fiscal bajo la lupa del FMI y el desafío del fin de año
El estancamiento de los ingresos ordinarios mantiene en la cuerda floja los compromisos financieros del Estado. En el acumulado entre enero y octubre de 2026, los ingresos fiscales arrastran una caída real interanual del 2,5%, producto de una suba nominal del 29,8% frente a una inflación promedio del 33,1%. Esta brecha ya provocó el incumplimiento de la meta fiscal con el Fondo Monetario Internacional en junio —cuando el superávit primario acumulado alcanzó $6,326 billones frente a los $6,9 billones exigidos—, un «perdón» técnico del staff que deberá ser ratificado en diciembre por el Directorio del FMI para liberar un desembolso crucial de casi USD 900 millones.
De cara al cierre de año, el Gobierno confía en sostener a rajatabla el ancla fiscal para contener las expectativas de mercado y frenar la espiral inflacionaria, aunque los números resultan sumamente ajustados. El convenio exige un superávit primario de $16,2 billones para diciembre, mientras que al cierre de septiembre el acumulado alcanzaba $13,1 billones. La misión se vislumbra compleja ante un mes de diciembre históricamente deficitario por el desembolso extraordinario de los aguinaldos, obligando al Poder Ejecutivo a acelerar el torniquete sobre el gasto público.