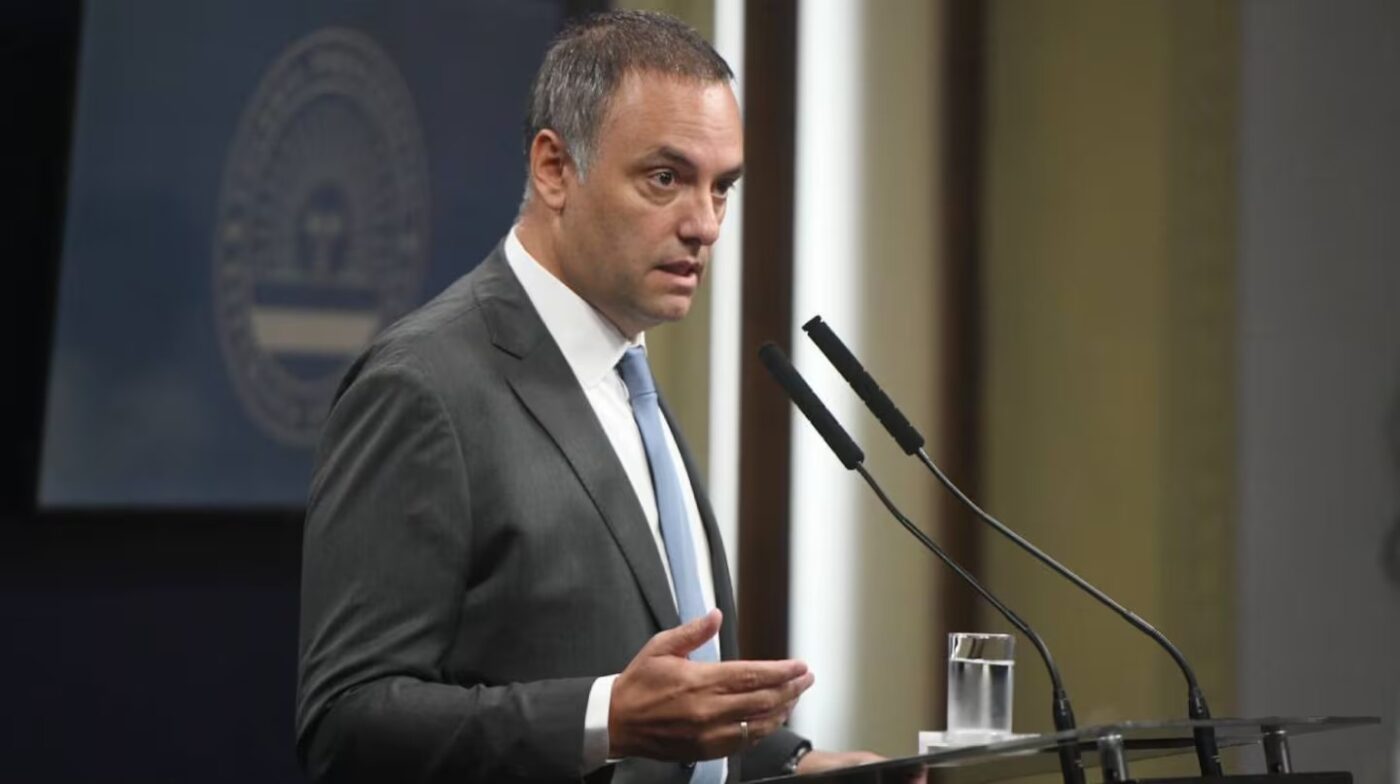
La defensa de Manuel Adorni presentó un extenso escrito judicial ante el fiscal federal Gerardo Pollicita para justificar la evolución de su patrimonio durante su paso por la función pública.
El exjefe de Gabinete respondió en detalle los 20 puntos requeridos en la causa por presunto enriquecimiento ilícito y sostuvo que la mayor parte de sus ahorros en dólares proviene de la liquidación de ocho direcciones de Bitcoin realizadas años antes de ingresar al Estado.
El período bajo investigación abarca desde diciembre de 2023, momento en que Adorni asumió funciones gubernamentales, hasta el 27 de junio de 2026, fecha en que dejó su cargo. En la presentación, los abogados del exfuncionario remarcaron que el crecimiento patrimonial cuenta con un “sustento razonable y verificable” y aseguraron de forma tajante que no existe “enriquecimiento apreciable alguno que no admita explicación”.
El origen de las divisas: la venta de Bitcoin fuera del sistema bancario
Uno de los ejes centrales del requerimiento fiscal se enfoca en las sumas de US$ 565.000, US$ 513.000 y US$ 388.961,52 en efectivo reportadas en las declaraciones juradas rectificativas de 2023, 2024 y 2025 bajo la categoría de «venta de activos».
Al respecto, la defensa precisó que los fondos correspondieron a la liquidación de ocho billeteras virtuales de Bitcoin que generaron un total de US$ 591.544,61. Para probar la titularidad, se adjuntó un acta notarial donde un escribano certificó la capacidad del exfuncionario para firmar mensajes con las claves privadas de cada dirección, las cuales quedaron además resguardadas en un sobre cerrado a disposición del tribunal.
Las billeteras registraron actividad exclusivamente entre el 21 de octubre de 2014 y el 10 de septiembre de 2018. Según el escrito, Adorni invirtió US$ 1.897,20 en 2014 y concentró el grueso de la compra en 2017 por US$ 199.883,20. Las operaciones de venta se realizaron de forma presencial con particulares y en efectivo:
“El producido de cada una de esas ventas fue percibido por mi asistido en el mismo acto y en el mismo encuentro en que se concretaba la liquidación, en dólares estadounidenses billete”.
De esta manera, la defensa argumentó que si bien las transacciones de criptomonedas son trazables en la blockchain, la entrega de billetes en mano se produjo por fuera del sistema financiero bancario formal.
Obras en Indio Cuá, el departamento de Caballito y la reconstrucción de gastos
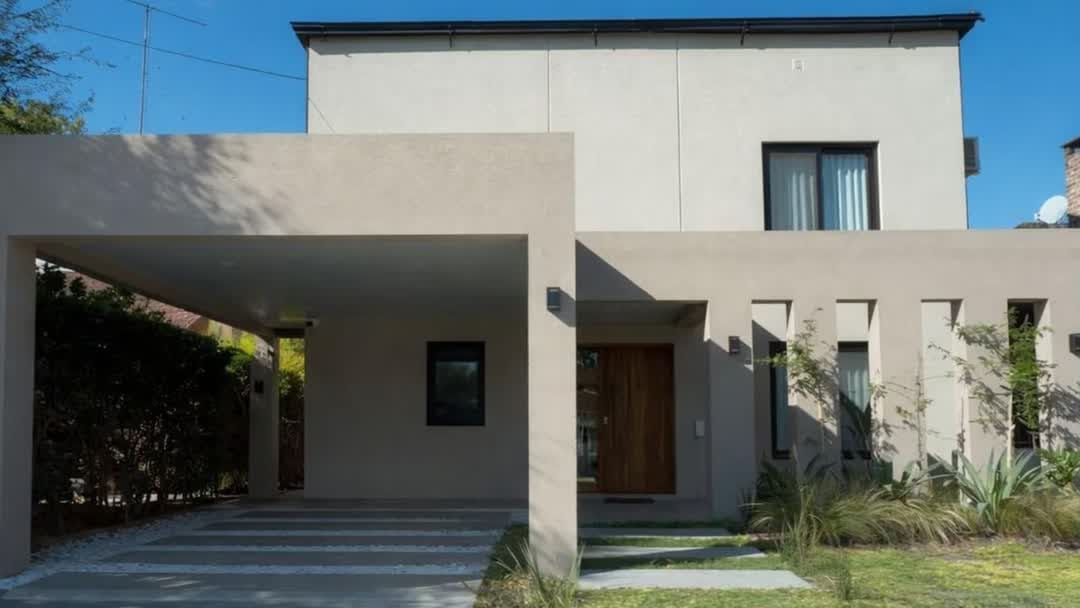
El escrito detalló también el destino de esos dólares para refacciones, compras inmobiliarias y gastos personales:
-
Casa en el country Indio Cuá (Exaltación de la Cruz): La defensa objetó los US$ 245.000 atribuidos por el contratista Matías Tabar a la refacción del lote 380. Aportó un informe contable y técnico que fijó el gasto real en US$ 175.000, señalando discrepancias en la documentación y admitiendo que el primer pago de US$ 35.000 se efectuó de manera informal y sin recibo.
-
Inmueble en Caballito: Se aclaró que los US$ 30.000 en efectivo destinados a la compra de un departamento en la calle Miró surgieron de las mismas reservas de la venta de criptoactivos.
-
Préstamos privados: Se justificaron financiamientos adicionales mediante contratos con familiares y allegados, como Silvia Pais (madre de Adorni) y Norma Zuccolo, señalando que constaban en sus declaraciones impositivas.
Justificación de vehículos, tarjetas y la brecha de $43 millones
Respecto de la adquisición de una camioneta Jeep Compass valorada en $21,5 millones en 2024, la representación legal desmintió que se hayan abonado $18,3 millones en efectivo. Explicó que la transacción se concretó mediante una permuta por una Renault Captur comprada en 2021, sumada a dos transferencias de $1 millón y un saldo en seis cuotas con tarjeta de crédito.
En relación con el uso de plásticos a nombre de su exsecretaria Gisela Kocsis y de la allegada Laura Schiuma, se argumentó que correspondían a gestiones personales encomendadas con posterior reintegro del dinero en efectivo. Asimismo, sobre los consumos vinculados a su cuenta de Mercado Libre, se presentó la declaración del tercero Luis Aluju, quien reconoció la propiedad de un proyector adquirido y el uso de un plástico extensión del exfuncionario.
Finalmente, frente al desfase señalado por la fiscalía entre $229,7 millones de ingresos comprobados y $272,8 millones de egresos —una diferencia de aproximadamente $43 millones—, la defensa minimizó el margen sosteniendo que representa el 15,8% de los gastos totales y calificó la brecha como un margen “residual” esperable al reconstruir dos años y medio de movimientos económicos familiares.